 Calidad & Negocios
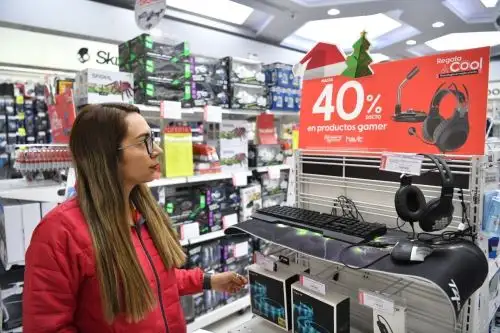
Los discounters y las tiendas de conveniencia vienen modificando la dinámica de compra de los hogares peruanos. El precio, la cercanía y la ocasión de consumo están ganando peso en las decisiones del comprador, en un mercado donde las familias combinan cada vez más formatos para abastecerse. Así lo muestra el informe Consumer Insights Q2 2026 de Worldpanel by Numerator, correspondiente al primer semestre del año.
Entre los formatos de descuento, Mass registra una penetración de 79% en los hogares, lo que significa que cerca de ocho de cada diez familias compraron en esta cadena. Su frecuencia alcanza 15 visitas al año y el ticket promedio llega a S/17,1. Los productos esenciales concentran el 48% del gasto realizado en este canal.
Dollarcity, por su parte, alcanza una penetración de 37,3%, con 3,1 visitas anuales y un ticket promedio de S/18,4, el más alto entre los discounters analizados. Su propuesta se orienta principalmente a productos vinculados con momentos de indulgencia, que representan 36% del gasto, y cuidado personal y bienestar, con 34%.
En tanto, 3A registra una penetración de 15,1%, una frecuencia de 3,9 visitas al año y un ticket promedio de S/15,8. En este caso, los productos esenciales representan el 53% del gasto.
“El consumidor aplica una lógica diferenciada en las tiendas de descuento. Mientras visita Mass prácticamente una vez al mes, con foco en momentos de consumo esenciales en el hogar, Dollarcity destaca por capitalizar momentos de indulgencia y cuidado personal, con un portafolio complementario”, explica Mauricio Cheng Matsuno, Country Manager de Worldpanel by Numerator.
Conveniencia y ocasión de consumo
En las tiendas de conveniencia (C-stores), la lógica de compra presenta diferencias. Tambo registra una penetración de 14,4% y una frecuencia de 2,4 visitas al año, con un ticket promedio de S/12,4. La indulgencia concentra la mitad del gasto realizado en este formato.
Oxxo llega a 5,7% de penetración y 1,4 visitas anuales, con un ticket promedio de S/15. En este caso, las compras asociadas a indulgencia representan 55,3% del gasto.
Vega, aunque presenta una penetración menor, de 2,1%, registra el ticket promedio más alto entre los C-stores, con S/33,4, y una frecuencia de 1,4 visitas al año. Los productos esenciales concentran 54,2% de su gasto.
“Las tiendas de conveniencia están logrando conectar con las necesidades de indulgencia e inmediatez dentro del hogar peruano. La diferencia entre el ticket de S/12,4 en Tambo y los S/33,4 en Vega refleja que cada marca responde a ocasiones de compra distintas”, señala Cheng Matsuno.
Un mercado de múltiples canales
Los resultados muestran que el crecimiento del canal moderno no supone el desplazamiento inmediato de los formatos tradicionales. El hogar peruano promedio visita 9,3 tiendas distintas por trimestre para realizar sus compras de consumo masivo. Las bodegas mantienen el liderazgo, con 37% de participación en el gasto, mientras los formatos de proximidad continúan ampliando su presencia.
“Crece el canal moderno de planificación y proximidad, pero el canal tradicional sigue manteniendo el liderazgo. La clave aquí es construir propuestas por misión de compra diferenciada por canal, teniendo en consideración los precios para maximizar el desembolso por ocasión de compra”, concluye el ejecutivo.

GIPHY App Key not set. Please check settings